
El combustible enviado a Cuba para actividades privadas está en el centro de una investigación que plantea una pregunta: ¿qué ocurre si esos suministros terminan comercializados por una corporación estatal sancionada? El recaudador de impuestos de Miami-Dade, Dariel Fernández, confirmó en una comunicación oficial publicada el 25 de octubre que su oficina continúa examinando el abastecimiento a CIMEX. «Continuamos trabajando en esta investigación sobre el combustible que llega a CIMEX, una entidad sancionada por el Departamento del Tesoro de Estados Unidos», expresó el funcionario, según la traducción del texto publicado en inglés por su institución. Su advertencia establece una condición concreta: si se determina que un negocio realiza transacciones con Cuba contrarias a la legislación federal, la oficina revocará su recibo de impuesto comercial local, conocido como Local Business Tax Receipt, mediante los procedimientos legales correspondientes. El anuncio, por tanto, comunica una pesquisa y una posible consecuencia administrativa, pero no presenta por sí mismo una determinación de culpabilidad contra una empresa específica.
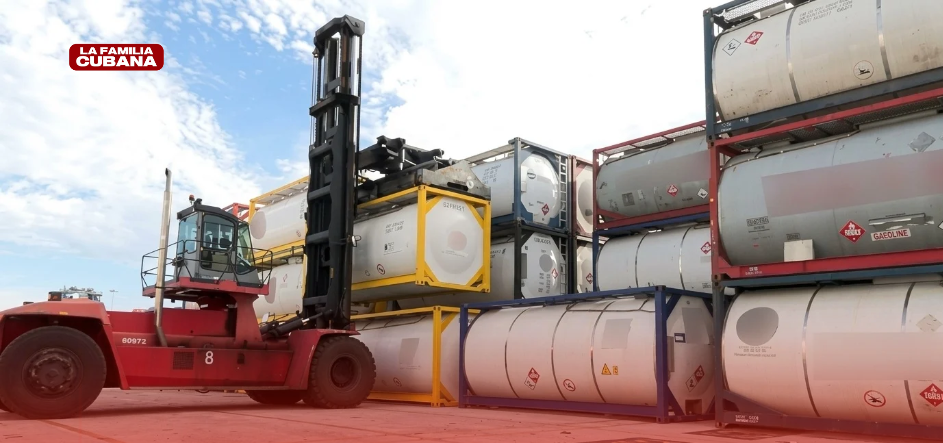
Los documentos descritos en un reportaje publicado por Martí Noticias el 23 de octubre permiten entender por qué el destino del combustible está bajo escrutinio. La publicación detalla una factura emitida el 21 de septiembre de 2026 por CIMEX-Mariel a un servicentro Oro Negro, correspondiente a más de 23.000 litros de gasolina y un importe cercano a 53.000 dólares. En la referencia aparecen las siglas de KRV Partes y Piezas, una empresa privada cubana, y el identificador del isotanque PCVU2666813, que habría regresado vacío del Mariel a Miami el 3 de octubre a bordo del Seaboard Ranger, declarado con residuos de gasolina. El reportaje también recoge circulares internas de mayo a septiembre que identifican a 21 proveedores, incluidos al menos 16 negocios privados cubanos, y establecen precios de compra y comercialización. Para la gasolina de KRV, esos documentos consignan 2,20 dólares por litro como precio de adquisición y 2,40 como tarifa minorista prevista, aunque la factura entre dependencias de CIMEX aplica 2,25 dólares y la publicación reconoce que esa diferencia no está explicada.
La distinción entre importar para una actividad privada y abastecer posteriormente a una entidad estatal es fundamental para comprender las reglas estadounidenses. La Oficina de Industria y Seguridad del Departamento de Comercio, conocida como BIS, explica que determinadas exportaciones de combustible pueden acogerse a la excepción Support for the Cuban People, siempre que cumplan todas sus condiciones. Para la vía destinada a negocios privados, no basta con que el comprador tenga esa clasificación: el producto también debe utilizarse en actividades económicas privadas, y la excepción no ampara transacciones que generen principalmente ingresos para el Estado o contribuyan a su funcionamiento. La guía oficial, actualizada el 4 de marzo de 2026, agrega otra limitación: suspendió la disponibilidad de esa modalidad de la excepción para operaciones que impliquen depositar fondos extranjeros en bancos de propiedad cubana. «Los exportadores y reexportadores son responsables de garantizar que se cumplan todos los términos y condiciones aplicables», señala la agencia en su documento, traducido del inglés; por eso, verificar al comprador inicial no resuelve por sí solo las preguntas sobre el uso final ni sobre el mecanismo de pago.
En Miami-Dade, la eventual retirada del recibo comercial tiene un alcance que conviene distinguir de una sanción penal. La sección 205.0532 de los Estatutos de Florida permite al recaudador o a la autoridad local competente revocar o rechazar la renovación de ese documento cuando una persona o empresa hace negocios con Cuba en violación de la ley federal. La misma disposición autoriza solicitar una declaración jurada sobre esas actividades y establece consecuencias penales específicas para quien presente deliberadamente una declaración falsa. En su comunicado, Fernández afirmó, en traducción del inglés: «Si determinamos que una empresa realiza transacciones con Cuba en violación de la ley federal, revocaremos su recibo de impuesto comercial local, siguiendo los procedimientos legales requeridos». La condición es decisiva: no se anuncia una prohibición general de todo intercambio autorizado con la isla, y la revocación administrativa no debe presentarse como si fuera, por sí misma, una condena penal o una cancelación automática de cualquier otro permiso.
Los indicios publicados también tienen límites que deben acompañar cualquier conclusión sobre las empresas mencionadas. Las circulares incluyen referencias a Magenta Logística SURL y a «Importadora/Cubamax», pero el reportaje aclara que, en este último caso, no identifica a la importadora asociada ni permite establecer si las operaciones se concretaron o bajo qué autorización. Asimismo, una anotación que dice «El combustible del MINFAR es a precio de costo 2.50» no precisa proveedor, cantidad ni una compraventa determinada, por lo que no demuestra que el cargamento atribuido a KRV terminara en las Fuerzas Armadas. Entre las respuestas empresariales recogidas, Crowley sostuvo que presta servicios a Cuba «solo con la aprobación del Gobierno de Estados Unidos y cuando los envíos de los clientes se ajustan a las regulaciones y autorizaciones federales aplicables», mientras varias de las entidades consultadas no respondieron antes de la publicación. La discusión queda así centrada en preguntas verificables: ¿quién exportó cada suministro, qué autorización respaldaba la operación, quién lo compró finalmente y qué controles existían para impedir un destino no permitido? Hasta que esas responsabilidades se determinen, aparecer en una factura, una circular o un registro marítimo no equivale automáticamente a haber cometido una infracción.